 MCMX
Carta di credito
La carta di credito è un tipo di carta di pagamento cioè uno strumento di pagamento elettronico, costituito da una carta di materia plastica. Dispone di un dispositivo per il riconoscimento dei dati identificativi del titolare e dell'istituto bancario o finanziario emittente memorizzati su banda…
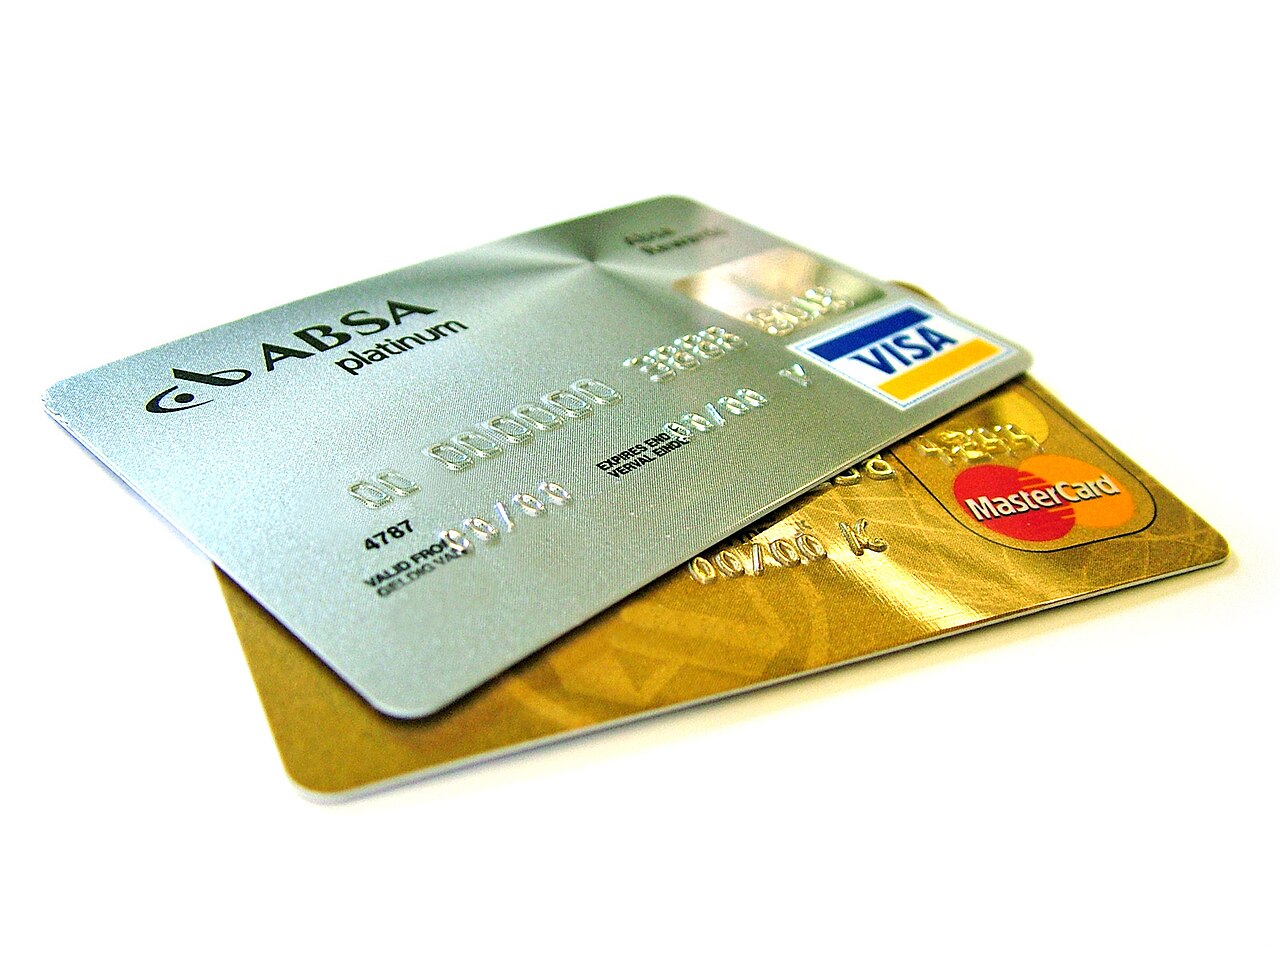
La carta di credito è un tipo di carta di pagamento cioè uno strumento di pagamento elettronico, costituito da una carta di materia plastica. Dispone di un dispositivo per il riconoscimento dei dati identificativi del titolare e dell'istituto bancario o finanziario emittente memorizzati su banda magnetica e/o chip.
Viene rilasciata da una banca o da un ente finanziario e l'utilizzo della disponibilità della carta varia in funzione dell'affidabilità del cliente stesso.
Storia
La prima carta di credito nacque nel 1950 negli Stati Uniti d'America quando Frank McNamara, dopo aver dimenticato il denaro per pagare al ristorante, iniziò a elaborare un sistema di credito per evitare tali disagi; da qui il nome Diners.
La prima vera (carta universale) emessa nel 1950 da Diners Club era inizialmente accettata in ventisette ristoranti di New York: ai possessori bastava mostrare tale carta firmata per pagare il conto alla fine del mese, con l’aggiunta di una commissione.
La sua larga diffusione iniziò a metà settembre 1958 quando la Bank of America fondata dall'italoamericano Amadeo Giannini emise le prime sessantamila carte di credito universali a Fresno in California.
Caratteristiche tecniche
Le sue dimensioni sono definite nello standard ISO/IEC 7810 ID01: 85,60 × 53,98 mm e uno spessore di 0,76 mm. Il primo dispositivo applicato sulla carta è, da circa trent'anni, una banda magnetica; per far fronte ai bisogni crescenti di sicurezza e all'avanzare del fenomeno delle frodi, dal 1993 è stato applicato alla carta anche un microchip, rendendola una smart card.
Rispetto alle carte con la sola banda magnetica, che non possono conservare i dati relativi al proprietario della carta in modo sicuro e hanno una capacità di memoria limitata, le smart card memorizzano le informazioni in modo sicuro per poi utilizzarle durante la transazione.
Grazie a una maggiore capacità di memoria e al microprocessore interno, le smart card possono essere utilizzate per accedere a più servizi, potendo essere memorizzati sulla stessa carta un maggior numero di dati (identificativi, di accesso, concorsi a punti ecc.); questa caratteristica propria delle smart card è chiamata "multi-applicazione". Invece, le carte con sola banda magnetica permettono in genere solo una o due funzioni di pagamento, come l'accesso diretto al conto (carta di debito) e/o l'accesso a una linea di credito (carta di credito).
Codice segreto (PIN)
Alla carta di credito è associato un codice segreto, detto PIN (personal identification number), di quattro o cinque cifre, utilizzabile per i prelievi di contante o per i pagamenti presso punti di vendita automatici al posto della firma. In numerosi Stati l'uso del codice segreto per i pagamenti si sta estendendo anche presso punti di vendita con operatore. Se la carta di credito è contactless, le transazioni uguali o inferiori ad un certo importo non richiedono PIN.