MCMX
Codice fiscale
In Italia il codice fiscale è una sequenza alfanumerica che serve a identificare in modo univoco persone fisiche e altri soggetti nei loro rapporti con gli enti e le amministrazioni pubbliche dello stato.
In Italia il codice fiscale è una sequenza alfanumerica che serve a identificare in modo univoco persone fisiche e altri soggetti nei loro rapporti con gli enti e le amministrazioni pubbliche dello stato.
È composto da sedici caratteri alfanumerici quando riferito a una persona fisica, mentre diventa di undici cifre negli altri casi.
Il codice fiscale viene attribuito alla nascita nel caso di persone fisiche, o alla costituzione nel caso di associazioni e altri enti. Per i soggetti iscritti al Registro delle imprese il codice fiscale dal dicembre 2000 coincide con il numero di iscrizione al registro (le prime sette cifre corrispondono al "numero sequenziale", seguito da tre cifre che identificano l'Ufficio e una cifra di controllo). Per tutti i soggetti contribuenti diversi dalle persone fisiche e dotati di una partita IVA la stessa normalmente ha anche funzione di codice fiscale.
Nelle regioni a statuto speciale che beneficiano di un regime di bilinguismo, la denominazione "codice fiscale" è resa nelle seguenti varianti:
in Valle d'Aosta (bilingue italiano/francese): Code fiscal;
in Trentino-Alto Adige, e i particolare nella provincia di Bolzano (bilingue italiano/tedesco): Steuernummer;
in Friuli-Venezia Giulia, e in particolare nei comuni bilingue italiano/sloveno: Davčna številka.
Storia
Il codice fiscale è stato introdotto con il Decreto del presidente della Repubblica 29 settembre 1973, n. 605 per rendere più efficiente l'amministrazione finanziaria con la creazione dell'Anagrafe tributaria, fortemente voluta dall'allora ministro delle finanze Bruno Visentini.
Esso viene attribuito e rilasciato a ciascun cittadino italiano dall'Agenzia delle entrate e può essere attribuito anche ai cittadini stranieri.
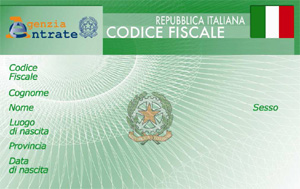
Sin dalla riforma, a ciascuna persona veniva consegnato un tesserino prima cartaceo poi di plastica con banda magnetica, riportante oltre al codice fiscale anche cognome, nome, sesso, luogo di nascita, data di nascita e anno di emissione.
Descrizione
La normativa che disciplina la composizione del codice fiscale è il decreto del Ministero delle finanze del 23 dicembre 1976, in materia di "Sistemi di codificazione dei soggetti da iscrivere all'anagrafe tributaria".
Nessuno è autorizzato a calcolare o fornire strumenti per il calcolo del codice fiscale: l'unico codice fiscale valido è quello rilasciato al soggetto dall'Agenzia delle entrate.
Per le persone fisiche
Il codice fiscale delle persone fisiche è costituito da una sequenza alfanumerica di sedici caratteri. I primi quindici caratteri vengono ricavati dai dati anagrafici della persona secondo lo schema seguente: tre caratteri dal cognome, tre caratteri dal nome, le due cifre meno significative dell'anno di nascita, un carattere corrispondente al mese di nascita, le due cifre del giorno di nascita (aumentato di quaranta per le donne e prefissato da zero se a cifra singola), quattro caratteri identificativi del comune o dello stato estero di nascita. Il sedicesimo carattere ha funzione di controllo.
La scelta precisa dei caratteri è comunque soggetta a regole più specifiche, fissate nel decreto ministeriale.
Per le persone giuridiche
Il codice fiscale delle persone giuridiche è composto da undici cifre (la prima cifra è 8 per le associazioni riconosciute, 9 per quelle non riconosciute). Per le aziende che ne sono sprovviste, la partita IVA sostituisce il codice fiscale.
Omocodia
Potrebbe capitare che a seguito della generazione sulla base dell'algoritmo ufficiale, due persone distinte potrebbero trovarsi associato lo stesso codice fiscale. In questo caso, prima dell'assegnazione, l'Agenzia delle entrate provvede a modificare alcuni caratteri in modo da risolvere l'ambiguità sul nascere.
Il metodo per l'alterazione del codice è descritto all'articolo 6 del decreto ministeriale, e prevede la sostituzione di una o più cifre a partire da quella più a destra con una lettera, secondo la seguente tabella di corrispondenza:
Affinché il codice risulti valido a seguito delle sostituzioni il codice di controllo deve essere ricalcolato.
Utilizzando tutte le combinazioni possibili di sostituzioni dei numeri con lettera, si possono gestire al massimo 128 codici differenti. I casi di soggetti cosiddetti "omocodici", inizialmente molto limitati per quanto riguarda i cittadini italiani, si sono notevolmente incrementati nel tempo prevalentemente per gli stranieri, con una concentrazione particolarmente elevata per i nati nei paesi nei quali è prassi comune non ricordare il giorno esatto di nascita.
Il codice fiscale provvisorio
Quando sia necessario, l'Agenzia delle entrate può attribuire un codice fiscale provvisorio a una persona fisica. Tale codice fiscale provvisorio per le persone fisiche è costituito da un numero di undici cifre, del quale le prime sette sono un numero progressivo, quelle dall'ottava alla decima comprese identificano l'ufficio che ha attribuito il codice e l'undicesima è il carattere di controllo, determinato nel modo seguente:
si sommano i valori di ciascuna delle cinque cifre in posizione dispari;
si raddoppia ogni cifra di ordine pari e, se il risultato è un numero di due cifre, si riduce a una sola sommando la cifra delle decine e quella delle unità; si sommano quindi tutti i valori ottenuti;
si determina il totale delle due somme;
si calcola la differenza tra 10 e le unità del totale;
il carattere di controllo è la cifra relativa alle unità del risultato.